
The Guatemalan Insurance Market: Current Situation, Challenges, and Opportunities
Guillermo López, Presidente de la Asociación Guatemalteca de Instituciones de Seguros (AGIS), analiza el estado actual del mercado asegurador Guatemalteco, sus desafíos y oportunidades. “El sector está llamado a traducir en más cobertura, respuestas más ágiles ante los siniestros y mayor confianza entre los asegurados sostiene.
Guillermo López, President of the Guatemalan Association of Insurance Institutions (AGIS), analyzes the current state of the Guatemalan insurance market, its challenges, and opportunities. “The insurance the sector is called upon to translate into broader coverage, more agile responses to claims, and greater trust among policyholders”, he says.
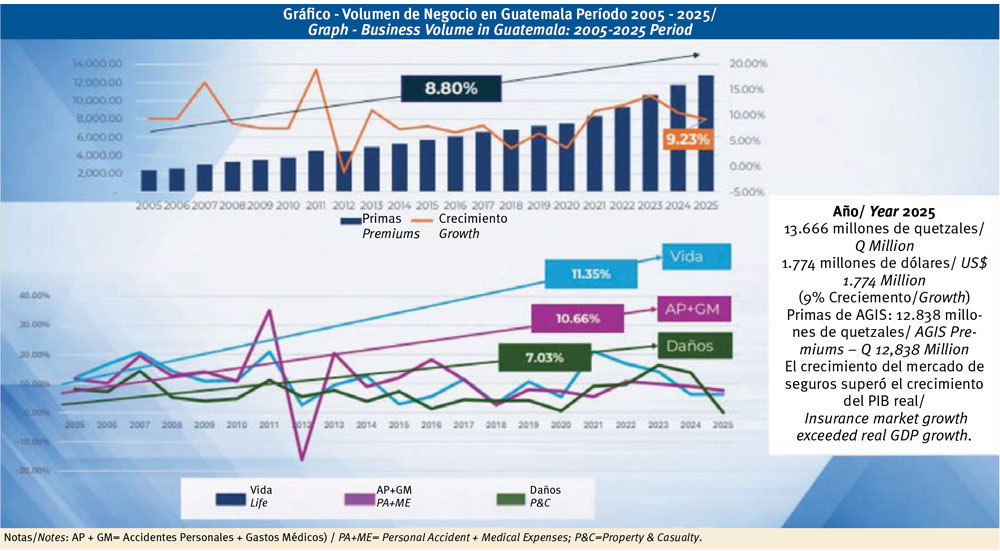
El mercado asegurador guatemalteco atraviesa una etapa de crecimiento y transformación. Al cierre de 2025 el sector mostró una notable resiliencia y dinamismo, con un crecimiento del 9,0% en su volumen de primas que lo consolida como motor de estabilidad económica. Detrás de esa cifra hay una demanda cada vez más amplia de protección para la vida, la salud, el patrimonio y las actividades productivas, y compañías que han seguido fortaleciendo sus capacidades técnicas, operativas y financieras: mayor rigor en la suscripción, procesos más eficientes y una posición patrimonial que respalda los compromisos adquiridos con los asegurados. La diversificación de ramos y una gestión técnica disciplinada han sido claves para sostener ese desempeño en un entorno exigente y han evitado que el crecimiento dependa de un solo segmento.
El análisis por segmentos muestra que el ramo de Vida lidera la expansión con un incremento del 13,9%. En contraste, los ramos de Accidentes Personales y Gastos Médicos registraron un crecimiento del 7,6%, mientras que el ramo de Daños presentó un aumento del 7,8%. Un dato relevante dentro del sector de Vida es la divergencia entre modalidades: mientras que el seguro de Vida Colectivo creció un 12,2%, el seguro de Vida Individual experimentó un crecimiento de primas del 1,3%. En cuanto a la composición de las pólizas de vida individual, la modalidad Universal representa el 36% de este segmento, seguida por Vida a Término (22%) y Vida Entera (21%).
En el ámbito de Salud y Hospitalización, la cobertura de Gastos Médicos alcanzó al 2,9% de la población asegurada, lo que representa un crecimiento del 7,4% en volumen de primas. La estructura de este ramo muestra un ligero predominio de las primas Colectivas (52%) sobre las Individuales (48%), aunque la base de asegurados es significativamente mayor en el segmento Colectivo (78%).
Por su parte, el sector automotriz refleja uno de los mayores retos de penetración del mercado. Aunque el parque vehicular asegurado creció un 6,88% en 2025, hasta alcanzar las 623.214 unidades, esa cifra representa apenas el 9,84% del parque vehicular total de Guatemala, que asciende a más de 6,3 millones de unidades. Dicho de otro modo, cerca de nueve de cada diez vehículos que circulan en el país lo hacen sin cobertura, de manera que las consecuencias económicas de un accidente -daños a terceros, a la propia unidad o a las personas involucradas- recaen íntegramente sobre el patrimonio de quienes se ven afectados.
Un factor determinante de esta brecha es que Guatemala no cuenta con un seguro obligatorio de Responsabilidad Civil para vehículos automotores. La contratación depende, por tanto, de la decisión voluntaria del propietario o de los requerimientos de una entidad financiera cuando la unidad se adquiere mediante crédito o arrendamiento, lo que concentra la cobertura en los vehículos más nuevos y de mayor valor.
Desde el punto de vista financiero, el mercado mantiene una posición patrimonial sólida y un índice combinado retenido controlado entre el 89% y el 91%.
En este sentido, el principal desafío estructural continúa siendo la brecha de protección. Una parte importante de la población y de las empresas enfrenta enfermedades, accidentes, fallecimientos, daños materiales o interrupciones de negocio sin contar con mecanismos suficientes para afrontar sus consecuencias económicas. Ello revela que todavía existe un amplio espacio para extender el seguro hacia sectores que históricamente han tenido menor acceso a este tipo de productos.
La decisión de asegurarse no depende únicamente del ingreso. La familiaridad con el seguro es todavía menor que la de otros productos financieros, y el sector ha identificado ahí uno de los frentes donde más puede avanzar: acercar el lenguaje técnico a la conversación cotidiana y hacer tangible el valor de una cobertura antes de que ocurra el siniestro.
Por ello, la educación en seguros debe formar parte integral de la estrategia de crecimiento del mercado. Explicar de manera sencilla el funcionamiento de una póliza, sus beneficios y sus límites permite que las personas tomen decisiones informadas y comprendan que el seguro es una herramienta de planificación financiera y no únicamente un gasto.
La asequibilidad representa otro reto crucial. Para ampliar la cobertura es necesario diseñar productos adaptados a distintos niveles de ingreso, actividades económicas y formas de pago. Para cerrar esta brecha estructural, es imprescindible diversificar y modernizar los canales de comercialización. Las alianzas estratégicas con cooperativas, instituciones de microfinanzas y cadenas de comercio minorista facilitan el acceso a segmentos de la población que tradicionalmente han quedado fuera del sistema formal. Asimismo, la implementación de procesos de vinculación digital y la simplificación de los trámites de contratación reducen significativamente las barreras operativas y los costos de adquisición, permitiendo que los microseguros y las coberturas masivas sean viables y escalables en zonas rurales y periurbanas.
En esa misma línea, la digitalización constituye una de las oportunidades más importantes. Las plataformas tecnológicas facilitan la cotización, contratación, emisión, pago y seguimiento de reclamos. Asimismo, la automatización y el análisis de datos mejoran la evaluación de riesgos, detectan posibles fraudes y agilizan la atención al cliente. Sin embargo, la innovación no debe limitarse a trasladar los procesos tradicionales a una aplicación o página web. Su verdadero valor radica en simplificar la experiencia del usuario, reducir tiempos de respuesta y ofrecer información clara durante toda la vigencia de la póliza, conservando al mismo tiempo canales de atención humana para quienes requieren asesoría personalizada.
Por ello, la transformación digital del mercado asegurador debe ir más allá de la habilitación de portales web o aplicaciones móviles; exige una redefinición de los modelos de operación mediante la integración de Insurtech y tecnologías emergentes. La adopción de algoritmos de Inteligencia Artificial y analítica avanzada de datos está optimizando los procesos de suscripción, permitiendo una evaluación de riesgos más precisa. Asimismo, en el ramo automotriz, la implementación de telemetría y modelos de seguro basados en el uso y el comportamiento del conductor ofrece una oportunidad concreta para incentivar hábitos de conducción responsables, ajustar las primas al perfil real del usuario y elevar los niveles de penetración en este segmento.
Por otro lado, la elevada exposición de Guatemala a terremotos, erupciones volcánicas, inundaciones, deslizamientos, sequías y tormentas coloca la gestión de riesgos catastróficos entre las prioridades estratégicas del sector. El seguro no sustituye la prevención, la planificación territorial ni la construcción segura, pero aporta recursos vitales para la recuperación, evitando que las pérdidas recaigan únicamente sobre las familias, las empresas o el Estado.
Para atender estos riesgos, se debe fortalecer la modelación, el control de acumulaciones, la suscripción y los programas de reaseguro. El reaseguro permite distribuir las pérdidas de gran magnitud y proteger la estabilidad de las compañías locales. Sin embargo, el aumento de la exposición climática puede encarecer o limitar la capacidad disponible, por lo que resulta fundamental mantener información actualizada y criterios técnicos sostenibles. En este ámbito, los seguros paramétricos representan una alternativa complementaria para determinadas amenazas. Estos productos activan pagos automáticos cuando un indicador previamente establecido alcanza un umbral definido, permitiendo una respuesta inmediata, aunque requieren datos confiables y una explicación clara de sus alcances para gestionar adecuadamente las expectativas del usuario.
En este contexto, la integración de criterios ambientales, sociales y de gobernanza (ESG) se ha convertido en un pilar indispensable para la resiliencia a largo plazo. Dada la vulnerabilidad climática del país, las aseguradoras desempeñan un rol dual: como gestoras de riesgo, promueven la resiliencia comunitaria y la infraestructura sostenible mediante coberturas adaptadas a eventos extremos; como inversionistas institucionales, al alinear sus reservas técnicas y patrimoniales con portafolios de inversión verde e impacto social, fortalecen la estabilidad del sistema financiero nacional.
Paralelamente, el proceso de modernización exige un fortalecimiento del capital humano. La evolución de los riesgos demanda la incorporación de perfiles especializados en disciplinas como ciencia de datos, ciberseguridad, ingeniería ambiental y modelación actuarial. A su vez, las aseguradoras e intermediarios deben fomentar la capacitación continua en habilidades de comunicación clara y trato empático, garantizando que el personal técnico pueda traducir conceptos complejos en soluciones comprensibles, promoviendo así una cultura organizacional ágil y orientada al cliente.
Todo este ecosistema opera bajo un marco regulatorio sólido, orientado a preservar la solvencia de las compañías y proteger los intereses de los usuarios mediante la exigencia de reservas adecuadas, respaldo patrimonial y gestión integral de riesgos. La confianza en el sector se construye día a día mediante contratos claros, asesoría responsable, atención oportuna y una resolución justa de las reclamaciones.
Los intermediarios desempeñan un papel esencial en esta cadena de valor. Su responsabilidad va más allá de presentar cotizaciones; abarca el análisis profundo de necesidades, la explicación de las condiciones del contrato y el acompañamiento constante durante la vigencia de la póliza para evitar coberturas insuficientes y garantizar soluciones coherentes con la realidad de cada cliente.
En conclusión, el mercado asegurador guatemalteco presenta condiciones sólidas y favorables para continuar desarrollándose, pero enfrenta el reto decisivo de convertir ese crecimiento en una protección efectiva para más personas y empresas. El verdadero avance del sector no debe medirse únicamente por el volumen de primas o el número de pólizas emitidas, sino por su capacidad para ofrecer soluciones comprensibles, sostenibles y verdaderamente útiles. Una industria aseguradora más fuerte es aquella que mantiene su disciplina técnica, responde con eficiencia y contribuye activamente a que la sociedad guatemalteca esté mejor preparada para afrontar los riesgos del futuro.
The Guatemalan insurance market is undergoing a period of growth and transformation. By the close of 2025, the sector demonstrated notable resilience and dynamism, with a 9.0% growth in premium volume further solidifying its role as a driver of economic stability. Behind this growth lies an increasingly broad demand for protection covering life, health, property, and business activities, as well as companies that have continued to strengthen their technical, operational, and financial capabilities: stronger underwriting discipline, more efficient processes, and an equity position that supports commitments made to policyholders. Diversification across lines of business and disciplined technical management have been key to sustaining this performance in a demanding environment and have prevented growth from relying on a single segment.
An analysis by segment shows that the Life sector leads the expansion with a 13.9% increase. In contrast, Personal Accident and Health (Medical Expenses) lines registered a growth of 7.6%, while Non-Life (Property & Casualty) presented an increase of 7.8%. A relevant data point within the Life sector is the divergence between modalities: while Group Life insurance grew by 12.2%, Individual Life insurance experienced a premium growth of 1.3%. Regarding the composition of individual life policies, Universal Life represents 36% of this segment, followed by Term Life (22%) and Whole Life (21%).
In Health and Hospitalization, Medical Expense coverage reached 2.9% of the insured population, representing a 7.4% growth in premium volume. The structure of this line shows a slight predominance of Group Premiums (52%) over Individual ones (48%), although the policyholder base is significantly larger in the group segment (78%).
For its part, the automotive sector reflects one of the greatest market penetration challenges. Although the insured Vehicle fleet grew by 6.88% in 2025 to reach 623,214 units, that figure represents barely 9.84% of the total vehicle fleet in Guatemala, which totals more than 6.3 million units. In other words, nearly nine out of ten vehicles circulating in the country do so without coverage, meaning that the economic consequences of an accident -damage to third parties, to the vehicle itself, or to the people involved- fall entirely on the personal wealth of those affected.
A determining factor in this gap is that Guatemala does not have mandatory third-party liability insurance for Motor Vehicles. The purchase of insurance therefore depends on the voluntary decision of the owner or the requirements of a financial entity when the vehicle is acquired through credit or leasing, concentrating coverage among newer and higher-value vehicles.
From a financial standpoint, the market maintains a solid capital position and a controlled retained combined ratio between 89% and 91%.
In this regard, the main structural challenge remains the protection gap. A significant portion of the population and businesses face illnesses, accidents, deaths, material damage, or business interruptions without sufficient mechanisms to deal with their economic consequences. This reveals that ample room still exists to extend insurance to sectors that have historically had less access to these types of products.
The decision to buy insurance does not depend solely on income. Familiarity with insurance is even lower than with other financial products, and the sector has identified this as one of the areas where it can make the most progress: making insurance terminology easier for consumers to understand conversation and making the value of coverage tangible before a claim arises.
Therefore, insurance education must form an integral part of the market’s growth strategy. Explaining how a policy works, its benefits, and its limitations in simple terms allows people to make informed decisions and understand that insurance is a tool for financial planning rather than merely an expense.
Affordability represents another crucial challenge. Expanding coverage requires designing products tailored to different income levels, economic activities, and payment methods. To close this structural gap, diversifying and modernizing commercialization channels is essential. Strategic partnerships with cooperatives, microfinance institutions, and retail chains facilitate access to population segments that have traditionally remained outside the formal system. Likewise, implementing digital onboarding processes and simplifying policy issuance and enrollment procedures significantly reduces operational barriers and acquisition costs, making microinsurance and mass coverage viable and scalable in rural and peri-urban areas.
In this same line, digitalization constitutes one of the most significant opportunities. Technological platforms facilitate quoting, contracting, issuance, payment, and claims tracking. Furthermore, automation and data analytics improve risk assessment, detect potential fraud, and streamline customer service. However, innovation should not be limited to transferring traditional processes to an application or website. Its true value lies in simplifying the user experience, reducing response times, and providing clear information throughout the policy term, while preserving human support channels for those requiring personalized advice.
For this reason, the digital transformation of the insurance market must go beyond enabling web portals or mobile apps; it requires a redefinition of operating models through the integration of Insurtech and emerging technologies. The adoption of Artificial Intelligence algorithms and advanced data analytics is optimizing underwriting processes, allowing for more precise risk evaluation. Likewise, in the automotive sector, the implementation of telematics and usage-based insurance (UBI) and driver-behavior models offers a concrete opportunity to incentivize responsible driving habits, adjust premiums to the user’s real profile, and increase penetration levels in this segment.
On the other hand, Guatemala’s high exposure to earthquakes, volcanic eruptions, floods, landslides, droughts, and storms places catastrophic risk management among the sector’s strategic priorities. Insurance does not replace prevention, land-use planning, or safe construction, but it provides vital resources for recovery, preventing losses from falling solely on families, businesses, or the State.
To address these risks, modeling, accumulation control, underwriting, and reinsurance programs must be strengthened. Reinsurance makes it possible to distribute large-scale losses and protect the stability of local companies. However, increasing climate exposure can make available capacity more expensive or limited, making it essential to maintain updated information and sustainable technical criteria. In this realm, parametric insurance represents a complementary alternative for specific hazards. These products trigger automatic payouts when a pre-established indicator reaches a defined threshold, enabling an immediate response, though they require reliable data and a clear explanation of their scope to manage user expectations properly.
In this context, the integration of Environmental, Social, and Governance (ESG) criteria has become an indispensable pillar for long-term resilience. Given the country’s climate vulnerability, insurers play a dual role: as risk managers, they promote community resilience and sustainable infrastructure through coverage adapted to extreme events; as institutional investors, by aligning their technical and capital reserves with green and social impact investment portfolios, they strengthen the stability of the national financial system.
In parallel, the modernization process requires strengthening human capital. The evolution of risks demands the incorporation of specialized profiles in disciplines such as data science, cybersecurity, environmental engineering, and actuarial modeling. In turn, insurers and intermediaries must foster continuous training in clear communication skills and empathetic service, ensuring that technical staff can translate complex concepts into understandable solutions, thereby promoting an agile, customer-oriented organizational culture. This entire ecosystem operates under a robust regulatory framework designed to preserve company solvency and protect user interests by requiring adequate reserves, capital backing, and comprehensive risk management. Trust in the sector is built day by day through clear policy wording, responsible advisory services, timely assistance, and fair claims resolution.
Intermediaries play an essential role in this value chain. Their responsibility goes beyond presenting quotes; it encompasses an in-depth analysis of needs, explaining contract terms and conditions, and providing ongoing support throughout the policy term to avoid underinsurance and guarantee solutions consistent with each client’s reality.
In conclusion, the Guatemalan insurance market presents solid and favorable conditions for continued development, but it faces the decisive challenge of translating that growth into effective protection for more people and businesses. The true progress of the sector should not be measured solely by premium volume or the number of policies issued, but by its capacity to offer understandable, sustainable, and genuinely useful solutions. A stronger insurance industry is one that maintains technical discipline, responds efficiently, and actively contributes to making Guatemalan society better prepared to face future risks.