
Irene Capusselli, Presidenta de la Asociación Civil de Aseguradores de Vida y Retiro de la República Argentina (AVIRA) analiza en esta nota el seguro de Personas en la Argentina: visión estratégica, impacto demográfico y potencial de desarrollo.
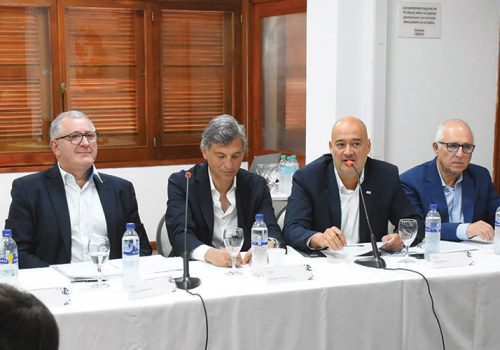
“Conectando generaciones, protegiendo futuros” fue el leitmotiv que elegimos para el 19º Seminario Internacional de Seguros de Vida y Retiro que AVIRA organizó a comienzos de septiembre. Retomo aquí ese concepto porque sintetiza muy bien el desafío y, al mismo tiempo, la enorme oportunidad que tiene por delante el seguro de personas en la Argentina.
Conectar generaciones significa tender un puente entre las decisiones que tomamos hoy y la realidad que habitarán nuestras familias, nosotros mismos y nuestro país mañana. Significa comprender que las decisiones de protección, ahorro y previsión tienen consecuencias de largo plazo y pueden contribuir a construir mayor seguridad y autonomía para las personas y sus familias.
También significa vincular el ahorro individual con la inversión de largo plazo. El seguro de personas no sólo brinda protección frente a contingencias; también permite canalizar ahorro hacia instrumentos financieros que contribuyen al financiamiento de la economía.
En un contexto en el que vuelve a ser posible pensar en horizontes de mediano y largo plazo, recuperar la capacidad de planificar es fundamental. La estabilidad macroeconómica y la previsibilidad son condiciones necesarias para que las familias puedan volver a incorporar el ahorro de largo plazo entre sus decisiones financieras y para que la industria pueda desarrollar nuevos productos y coberturas.
El Mercado del Seguro de Personas
El punto de partida es claro: la Argentina tiene una penetración de los seguros de Vida significativamente inferior a la de los mercados aseguradores más desarrollados.
Según la OCDE, la penetración del seguro de Vida en la Argentina fue de aproximadamente 0,3% del PBI en 2024, mientras que en numerosos países desarrollados alcanza niveles sustancialmente superiores. La brecha muestra con claridad el potencial que existe para ampliar la cobertura y desarrollar una cultura de protección y ahorro de largo plazo.
Pero el desafío no es solamente cuantitativo. También debemos pensar cómo evolucionan las necesidades de las personas y cómo pueden evolucionar nuestros productos para responder mejor a ellas.
En nuestro último seminario, Gustavo Leança, Director de Seguros en Capgemini, planteó una idea interesante: quizás debamos dejar de hablar exclusivamente de “seguros de Vida” y empezar a pensar en “seguros para vivir”. Es decir, productos que acompañen a las personas durante distintas etapas de su vida y que incorporen beneficios y servicios que hagan tangible su valor también durante el período de ahorro.
Ese enfoque implica poner nuevamente a la persona en el centro del diseño de nuestros productos y de nuestra estrategia de distribución.
Una Transformación Demográfica que Exige Previsión
El desafío se vuelve aún más evidente cuando incorporamos la dimensión demográfica. La Argentina, como muchos otros países, atraviesa una transición caracterizada simultáneamente por una mayor longevidad y una marcada reducción de los nacimientos. La esperanza de vida al nacer se ubica actualmente en torno de los 78 años, mientras que la cantidad de nacidos vivos pasó de aproximadamente 777.000 en 2014 a algo más de 413.000 en 2024, una reducción de aproximadamente 47%. Estos últimos datos corresponden a las estadísticas vitales de la Dirección de Estadísticas e Información de Salud del Ministerio de Salud de la Nación.
Esta transformación modifica la estructura de nuestra sociedad y plantea nuevos desafíos para los sistemas previsionales y para las familias. Cuando las etapas posteriores a la vida laboral pueden extenderse durante varias décadas, la planificación financiera de largo plazo adquiere una importancia creciente. El ahorro voluntario y los instrumentos de previsión complementaria pueden contribuir a que las personas lleguen a esa etapa con mayores recursos y autonomía.
En ese contexto, el seguro de Retiro constituye una herramienta relevante para complementar los ingresos previsionales y favorecer una planificación financiera de largo plazo.
El Aporte al Mercado de Capitales
El valor del seguro de Personas trasciende la protección individual. El ahorro de largo plazo de millones de personas se transforma en inversión institucional. Las aseguradoras administran recursos destinados a respaldar compromisos que, por su propia naturaleza, tienen horizontes temporales extensos.
A través de sus carteras de inversión, esos recursos se canalizan hacia títulos públicos, obligaciones negociables, fondos comunes de inversión y otros instrumentos del mercado de capitales. De esta manera, contribuyen al financiamiento del Estado y del sector privado y, directa o indirectamente, al desarrollo de proyectos productivos, infraestructura, energía, construcción y otras actividades que requieren capitales de largo plazo.
Este es uno de los aportes menos visibles, pero más relevantes, de una industria aseguradora de personas desarrollada: transformar ahorro de largo plazo en capacidad de financiamiento para la economía.
Por eso, promover una mayor penetración de los seguros de Vida y Retiro no es solamente una política de protección individual. También es una forma de fortalecer el ahorro interno y profundizar el mercado de capitales argentino.
Tecnología y Factor Humano
La transformación tecnológica abre, además, nuevas posibilidades. La digitalización, la inteligencia artificial y la analítica avanzada permiten simplificar procesos, reducir costos operativos, mejorar la experiencia del cliente y desarrollar productos cada vez más personalizados.
Pero la tecnología no elimina la necesidad de asesoramiento profesional. En decisiones trascendentales -como proteger el ingreso familiar, planificar el retiro o atravesar las consecuencias económicas de un fallecimiento o una incapacidad- la confianza, la empatía y el acompañamiento profesional continúan teniendo un valor central.
El desafío consiste, entonces, en utilizar la tecnología como multiplicador de ese asesoramiento y no como sustituto de la relación de confianza que caracteriza al seguro de personas.
Una Agenda para Crecer
Para aprovechar este potencial necesitamos una agenda que combine desarrollo del mercado, innovación y previsibilidad.
Desde el sector asegurador impulsamos un marco regulatorio moderno, flexible y previsible, que facilite la innovación en productos y procesos y permita que las aseguradoras respondan con mayor agilidad a las nuevas necesidades de los consumidores.
También necesitamos incentivos fiscales adecuados para estimular el ahorro y la protección de largo plazo. Las personas que deciden destinar parte de sus ingresos actuales a protegerse y a construir recursos para el futuro deberían contar con un tratamiento que reconozca ese esfuerzo.
Del mismo modo, es necesario revisar la carga tributaria que recae sobre estos productos. La superposición de impuestos nacionales, provinciales y municipales incrementa costos y termina dificultando el acceso de las personas a instrumentos de protección y previsión.
Finalmente, necesitamos reglas claras y perdurables que otorguen certidumbre a las inversiones de largo plazo que realiza la industria para respaldar sus compromisos con los asegurados.
Esta agenda excede los intereses particulares de las compañías. Se trata de generar mejores condiciones para que la Argentina pueda desarrollar una cultura de ahorro interno de largo plazo, ampliar la cobertura de sus ciudadanos y fortalecer su mercado de capitales.
Conectar generaciones es, en definitiva, asumir una responsabilidad con el futuro. Desde AVIRA queremos que el seguro de personas ocupe el lugar que le corresponde en esa construcción: como instrumento de protección, de previsión, de ahorro y también de desarrollo económico.
Ese es el compromiso que asumimos y que seguiremos impulsando.