
BALANCE DEL EJERCICIO ANUAL CERRADO EN JUNIO DE 2026
El Presidente de la Asociación Argentina de Compañías de Seguros (AACS), Gustavo Trias, sostiene en esta nota que el ejercicio cerrado en junio de 2026 dejó una señal alentadora: las primas volvieron a crecer por encima de la inflación y la pérdida final se redujo de manera sustancial. El avance abre una oportunidad, pero no elimina los desequilibrios. La próxima etapa exigirá rentabilidad técnica, solvencia, mejor experiencia del asegurado e innovación con escala.
Un Crecimiento Real que Vuelve a Ser Posible
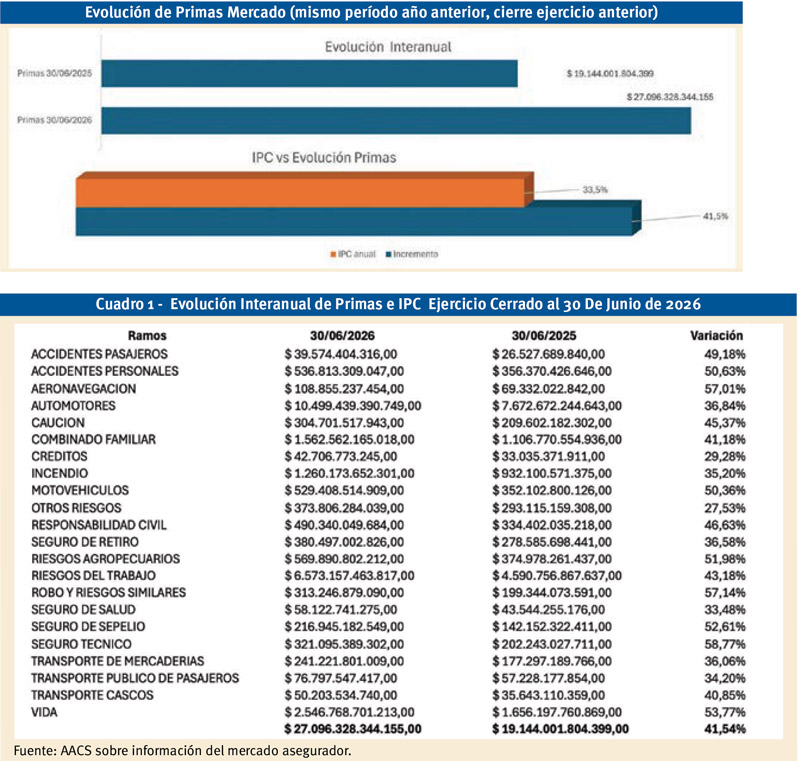
El mercado asegurador argentino cerró el ejercicio 2025-2026 con señales de recuperación, aunque todavía dentro de un equilibrio frágil. Las primas emitidas alcanzaron los $27,1 billones al 30 de junio de 2026, frente a $19,1 billones un año antes. El incremento nominal fue de 41,5%, superior al IPC anual de 33,5%. En términos reales, la producción creció aproximadamente 6%. Después de años en los que la inflación distorsionó precios, sumas aseguradas y resultados, volver a expandirse por encima del nivel general de precios es una señal relevante.
La mejora, sin embargo, no debe confundirse con una normalización completa. Una parte del crecimiento refleja la recomposición de tarifas y capitales asegurados; otra, una mayor actividad en determinados ramos. El desafío es transformar ese avance en crecimiento sostenido, con más riesgos cubiertos, mayor densidad de seguros por persona y productos capaces de acompañar una economía que cambia.
El Resultado Mejora Pero Exige Disciplina Técnica
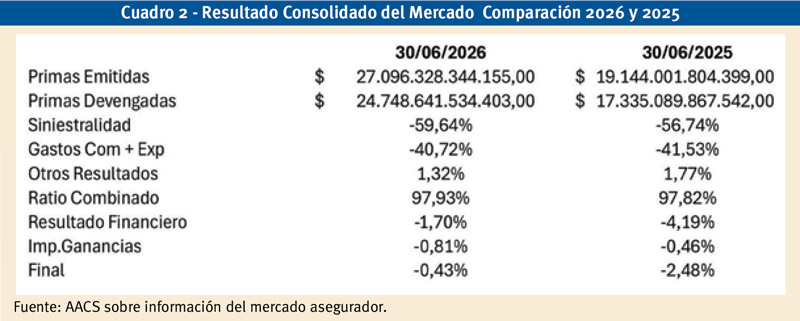
Las primas devengadas ascendieron a $24,75 billones. La siniestralidad se ubicó en 59,64%, casi tres puntos por encima del 56,74% del ejercicio anterior. Al mismo tiempo, los gastos de comercialización y explotación bajaron de 41,53% a 40,72% de las primas devengadas. El ratio combinado quedó en 97,93%, prácticamente estable respecto de 97,82% en junio de 2025. El negocio técnico se mantuvo, por lo tanto, cerca del punto de equilibrio.
El cambio más visible aparece en el resultado financiero: pasó de -4,19% a -1,70% de las primas devengadas. Como consecuencia, la pérdida final se redujo de 2,48% a 0,43%. Es una mejora significativa, pero el signo continúa siendo negativo. En un entorno de menor inflación y retornos financieros más acotados, la rentabilidad ya no puede descansar en la licuación de pasivos ni en resultados de inversión extraordinarios. Suscripción, tarifa, prevención, gestión del siniestro y eficiencia operativa vuelven a ocupar el centro.
Una Estructura Concentrada y con Desempeños Diversos
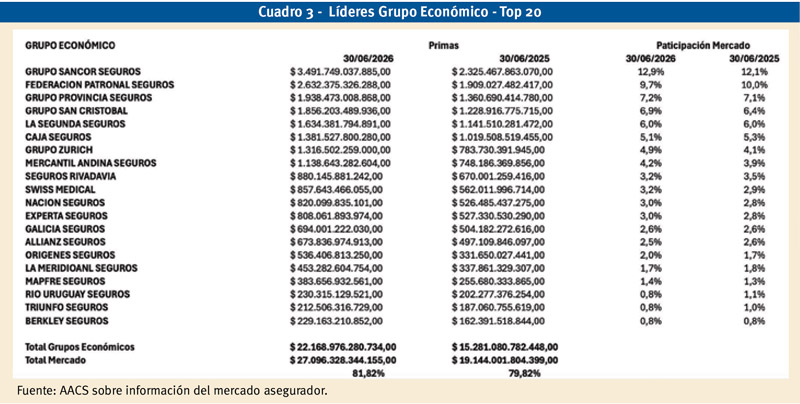
Los veinte grupos económicos relevados reunieron el 81,82% de las primas del mercado, frente al 79,82% del ejercicio previo. Grupo Sancor Seguros encabezó el ranking con 12,9%, seguido por Federación Patronal con 9,7%, Grupo Provincia con 7,2%, Grupo San Cristóbal con 6,9% y La Segunda con 6,0%. La concentración puede aportar escala para invertir en tecnología, datos y nuevos canales, pero también obliga a preservar competencia, diversidad institucional y acceso federal.
Los promedios sectoriales esconden realidades muy distintas entre compañías y ramos. Hay entidades con ratios combinados por debajo de 100% y otras con deterioros importantes; también existen diferencias sustanciales en siniestralidad, estructura de gastos y resultado financiero. La lectura correcta no es que el mercado haya resuelto sus desequilibrios, sino que ingresó en una etapa en la cual la calidad de gestión será cada vez más determinante.
Los Desafíos de la Próxima Etapa
El primer desafío es técnico y patrimonial. La actualización de tarifas y sumas aseguradas debe seguir el costo real de los bienes, la reparación, la atención médica y las indemnizaciones. La suficiencia de reservas, el capital y la calidad de los activos tienen que sostenerse aun cuando cambien las tasas, la inflación o el valor de los títulos. La solvencia no es solamente una exigencia regulatoria: es la base de la promesa aseguradora.
El segundo desafío es reducir el costo del conflicto. La litigiosidad, el fraude y las demoras en la liquidación trasladan costos a toda la cartera y deterioran la confianza. Se necesitan información trazable, criterios previsibles, mejores mecanismos de prevención y resolución temprana, y una coordinación más eficaz entre aseguradoras, productores, prestadores, peritos y organismos públicos.
El tercero es mejorar la experiencia. El asegurado compara al seguro con los mejores servicios digitales que utiliza todos los días. Espera contratar con sencillez, conocer el alcance de la cobertura, recibir asistencia inmediata y seguir un siniestro sin repetir información. La inteligencia artificial y la automatización pueden acortar tiempos, detectar fraude y personalizar ofertas, pero requieren gobierno de datos, ciberseguridad, explicabilidad y supervisión humana.
A ello se suman riesgos más frecuentes o complejos: eventos climáticos, ciberataques, nuevas formas de movilidad, interrupciones de cadenas de suministro y cambios en el mundo del trabajo. Modelarlos exige mejores datos, capacidades actuariales, reaseguro adecuado y cooperación público-privada.
Oportunidades para Ampliar la Protección
La principal oportunidad sigue siendo la brecha de cobertura. Hogares, pymes y trabajadores independientes mantienen exposiciones relevantes con protección insuficiente. Vida, retiro, salud, hogar, agro, caución, responsabilidad civil y coberturas para riesgos tecnológicos ofrecen espacio para crecer si se combinan productos simples, incentivos consistentes y educación aseguradora.
La estabilización macroeconómica también puede devolver horizonte a los seguros de largo plazo. Con reglas previsibles e instrumentos de inversión adecuados, vida y retiro pueden canalizar ahorro hacia infraestructura y desarrollo productivo. El sector puede cumplir así una doble función: proteger patrimonios e ingresos y, al mismo tiempo, aportar capital institucional a la economía.
La tecnología abre otra avenida. Seguros embebidos, coberturas de uso, productos paramétricos y alianzas con plataformas permiten llegar a segmentos hasta ahora poco atendidos. El productor asesor seguirá siendo decisivo, con herramientas que potencien su capacidad de asesorar y no que la reemplacen. La combinación de cercanía humana, datos y procesos simples puede elevar penetración y confianza.
Los resultados a junio de 2026 muestran un sector que recuperó crecimiento real y redujo sensiblemente su pérdida, pero que todavía debe consolidar rentabilidad técnica y solvencia. La oportunidad es usar esta transición para ampliar la protección y mejorar la calidad del servicio. Si compañías, productores, regulador y Estado alinean incentivos alrededor de estabilidad, competencia e innovación responsable, el seguro podrá ocupar un lugar más relevante en el desarrollo argentino.