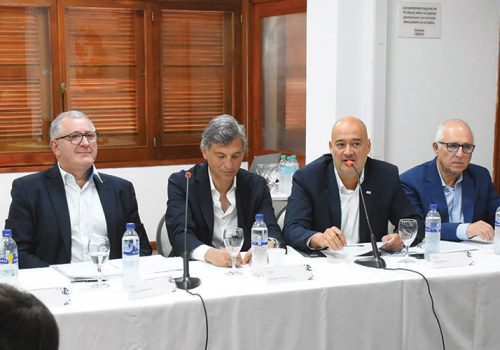

Alejandro Canale Becker, Director Ejecutivo de la AACMS, analiza el impacto de la inteligencia artificial en los modelos predictivos, la profesionalización del productor asesor y las oportunidades de expansión en los sectores productivos para llevar al seguro más allá del 3% del PBI.
En una exhaustiva entrevista sobre la coyuntura de la actividad, Alejandro Canale Becker, director ejecutivo de la Asociación Argentina de Cooperativas y Mutualidades de Seguros (AACMS), destacó el valor del cooperativismo en la inclusión de mercados regionales, analizó la reconfiguración del rol del Productor Asesor de Seguros y remarcó la urgente necesidad de ampliar la penetración de las coberturas dentro del Producto Bruto Interno del país.
El Rol Económico y la Búsqueda del Resultado Técnico
Al realizar un diagnóstico preciso sobre la dinámica que atraviesa el mercado asegurador nacional y su función distributiva en el entramado socioeconómico, Canale Becker enfatizó la importancia intrínseca que posee en el mantenimiento de la estabilidad productiva. Al respecto, el director ejecutivo de AACMS sostuvo con contundencia: “El sector asegurador es uno de los sectores que motorizan la economía de nuestro país y siempre dio muestras de una capacidad de adaptación importante, cumpliendo ese rol tan importante que tiene de proteger a las personas, las empresas, los patrimonios”.
Asimismo, el directivo identificó cuáles son los segmentos específicos donde el mercado doméstico registra los mayores márgenes de potencial y demanda insatisfecha. En tal sentido, aseguró: “En Argentina, el gran desafío está en los ramos Vida, Retiro y todo lo que tiene que ver con los nuevos riesgos con Ciberseguridad”.
Por otra parte, Canale Becker reflexionó sobre la dinámica financiera de las compañías de seguros frente a las oscilaciones macroeconómicas de los mercados de capitales y el progresivo ordenamiento hacia la rentabilidad propia del giro del negocio. En esta línea, remarcó la importancia de consolidar los balances a partir de la suscripción primaria: “Cuando el resultado financiero empieza a tener menos trascendencia en los balances el resultado técnico debe comenzar a dar muestras de robustez y solvencia. Un resultado técnico robusto hace un mercado mucho más sano y con mayores niveles de previsibilidad”.
La Agenda del Cooperativismo
En relación con el posicionamiento político-institucional de la AACMS y los propósitos fundamentales que vertebran la representación del sector, Canale Becker precisó cuál es la misión central que orienta las decisiones de la entidad empresaria. Según explicó, “el objetivo básico de la asociación es ser quien representa a las cooperativas y mutualidades de seguros en nuestro país, procurando siempre el beneficio de todo el mercado asegurador y en consecuencia de la sociedad misma. Afrontar esta tarea implica asumir la complejidad propia de las estructuras solidarias en un entorno sumamente competitivo y expuesto a transformaciones constantes. Frente a esta premisa, sostuvo: “Los desafíos son mayúsculos. El cooperativismo y el mutualismo están en el corazón del mercado asegurador y tienen mucho que ver con la inclusión de nichos y de mercados que generalmente están fuera del radar de otro tipo de compañías”.
No obstante, esta vocación por atender segmentos no cubiertos habitualmente por la oferta de las aseguradoras requiere esquemas operativos singulares. Sobre las características de gestión y gobernanza de estas instituciones, Canale Becker fue categórico: “La economía de escala es diferente en las cooperativas y el gran desafío es adaptarse a los tiempos que corren, sin perder competitividad por ello.
Las decisiones en las cooperativas y en las mutuales son mucho más consensuadas, con lo cual contemplar cada una de las decisiones requiere más tiempo y mayor análisis que en otro tipo de empresas del sector”.
La Irrupción de la Inteligencia Artificial y la Eficiencia Operativa
La vertiginosa incorporación de la inteligencia artificial y de los procesos de automatización digital representa uno de los temas de mayor relieve en el debate asegurador contemporáneo. Consultado respecto al impacto real de estas tecnologías emergentes y al modo en que las compañías asociadas a la AACMS están asimilando su uso, Canale Becker evaluó el proceso de manera altamente propicia.
“El impacto es positivo en tanto y en cuanto sea una herramienta que agilice procesos y que de alguna manera haga mucho más rentable el sector automatizando tareas repetitivas”, aseveró el ejecutivo de la entidad, ponderando la eliminación de cargas administrativas redundantes a favor del rendimiento del negocio.
Sin embargo, el valor diferencial de la tecnología no se limita exclusivamente a la simplificación de tareas mecánicas dentro de las estructuras corporativas. Canale Becker subrayó el alcance decisivo de la modelización de datos para la gestión y tarifación del riesgo en sectores expuestos a la variabilidad del clima: “La utilización de inteligencia artificial y modelos de inteligencia artificial también va a hacer a una mejor suscripción. Con modelos de inteligencia artificial, todo lo que tiene que ver con riesgos climáticos, los modelos predictivos de inteligencia artificial son cada vez más asertivos, por lo cual la inclusión de estos modelos dentro del mercado, sin duda, es bienvenida”.
La Profesionalización Estratégica del Productor Asesor de Seguros
El lugar que ocupa el Productor Asesor de Seguros (PAS) en la intermediación y en la atención de los asegurados constituye otro pilar determinante de la cadena de valor aseguradora. Frente a la proliferación de alternativas de contratación directa y canales de venta puramente digitales, Canale Becker ratificó de manera categórica el peso estratégico del productor profesional.
Al analizar su presencia en el sistema, afirmó: “El productor asesor de seguros cumple un rol fundamental dentro de la cadena de valor de la actividad”. Lejos de vislumbrar un desplazamiento por parte de la tecnología, vinculó la sostenibilidad de la intermediación al compromiso continuo con la capacitación técnica: “Vamos hacia una profesionalización cada vez mayor, donde justamente los productores que mejor se capaciten, y de manera constante, son los que hacen la diferencia”.
Para reforzar su diagnóstico sobre la capacidad de adaptación de los asesores frente a entornos adversos y cambios intempestivos en las modalidades de trabajo, el representante de AACMS rememoró el comportamiento del canal durante los momentos de mayor complejidad sanitaria mundial. “Sin lugar a dudas, durante la pandemia fue, a mi entender, una prueba de fuego para los productores asesores y creo que ellos la enfrentaron de un modo muy concreto y visible, reforzando el sistema en su integridad”, analizó, concluyendo con una definición contundente sobre el futuro de la actividad: “Cumplen un rol fundamental y van a seguir cumpliéndolo siempre y cuando se sigan profesionalizando”.
Gestión del Riesgo, Coberturas Climáticas e Innovación en Herramientas de Transferencia
El papel de los seguros dentro de la arquitectura de desarrollo económico nacional cobra especial importancia en lo que concierne a la mitigación de catástrofes climáticas y la protección del aparato agro productivo. Alejandro Canale Becker remarcó que la industria del seguro debe asumir una postura de liderazgo en esta materia, señalando que “la actividad está llamada a una participación mayúscula”.
Al profundizar en la conceptualización técnica del riesgo y en la necesidad de contar con mecanismos sólidos de resguardo, el director ejecutivo detalló: “Ante el riesgo, uno lo puede prevenir, también lo puede previsionar, pero la transferencia de riesgos es sin dudas la mejor herramienta que las sociedades han adoptado y ese es el rol fundamental que cumple el seguro. Todo lo que tiene que ver con cambio climático y los modelos predictivos junto al uso de la tecnología es algo que se está desarrollando de modo vertiginoso.
La penetración de estos modelos que utilizan la inteligencia artificial puede incluir seguros paramétricos que todavía no están muy desarrollados en nuestro país”, sostuvo Canale Becker.
Nichos de Crecimiento e Inclusión Aseguradora: El Salto del PBI
Para concluir, el director ejecutivo de AACMS repasó las principales oportunidades de negocios que se abren para ampliar la inclusión aseguradora en las distintas capas de la población y potenciar el entramado industrial de las provincias. Canale Becker volvió a insistir en el rezago histórico que arrastran las coberturas de personas: “Como dije anteriormente, vida y retiro siguen siendo una asignatura pendiente dentro de nuestra sociedad”.
No obstante, al explorar las ramas corporativas e industriales que exhiben un dinamismo acelerado gracias al desarrollo de obras de infraestructura, la logística y la explotación de recursos naturales, el directivo detalló un amplio abanico de sectores prioritarios. “También veo oportunidades en lo que tiene que ver con caución, y logística.
Con Transportes, todo lo que tiene que ver con el sistema agroindustrial, minero, gasífero, petrolífero, las grandes obras que se están haciendo, sobre todo dentro de la región andina, pero también en la región patagónica, creo que sin dudas son una gran oportunidad”, detalló.
A modo de cierre, Canale Becker instó al mercado asegurador en su conjunto a dar un salto cualitativo de escala que permita elevar significativamente la participación de la industria aseguradora dentro de la economía nacional. “Me parece que es el momento justo como para dar el salto y pasar ese bendito número que tenemos de alrededor del 3% del PBI a llevarlo siquiera a un 20%, 30% o incluso 50% más arriba”, concluyó el referente del cooperativismo asegurador argentino.
Aníbal Cejas